
สืบทรัพย์สินลูกหนี้ หลังชนะคดี คู่มือเจ้าหนี้ฉบับสมบูรณ์ ก่อนหมดสิทธิบังคับคดีใน 10 ปี
ชนะคดีมาแล้ว ถือคำพิพากษาอยู่ในมือ แต่บัญชียังว่างเปล่า นี่คือความจริงที่เจ้าหนี้จำนวนมากเพิ่งค้นพบหลังออกจากศาล เพราะในระบบกฎหมายไทย ศาลมีหน้าที่ตัดสิน แต่ไม่ได้ตามยึดทรัพย์ให้ การสืบทรัพย์สิน ลูกหนี้ จึงเป็นภารกิจของเจ้าหนี้เอง และเป็นตัวแปรเดียวที่เปลี่ยน “กระดาษคำพิพากษา” ให้กลายเป็นเงินจริง
ยิ่งในภาวะที่หนี้เสียในระบบเครดิตบูโรสูงถึงราว 1.19 ล้านล้านบาท ครอบคลุมลูกหนี้กว่า 5.15 ล้านคน (ข้อมูล ณ ไตรมาส 1/2568) การรู้วิธีสืบทรัพย์บังคับคดีอย่างถูกต้องและรวดเร็ว จึงไม่ใช่ทางเลือก แต่เป็นทักษะจำเป็นของเจ้าหนี้ยุคนี้ บทความนี้สรุปจากประสบการณ์ภาคสนาม ตั้งแต่กรอบเวลา 10 ปีที่ห้ามพลาด ทรัพย์ 5 กลุ่มที่ตามได้จริง ไปจนถึงวิธีคิดแบบมืออาชีพก่อนฟ้องว่า “คุ้มไหม” ครบจบในหน้าเดียว
- การสืบหาทรัพย์สินลูกหนี้เป็นหน้าที่ของ “เจ้าหนี้” ไม่ใช่กรมบังคับคดี
- ต้องร้องขอบังคับคดีภายใน 10 ปีนับแต่วันมีคำพิพากษา (ป.วิ.แพ่ง มาตรา 274)
- ทรัพย์หลักที่ตามได้: ที่ดิน-บ้าน, ยานพาหนะ, หุ้น-กิจการ, เงินเดือน-สิทธิเรียกร้อง, ทรัพย์มีค่าอื่น
- ทำเองได้แต่ช้าและมีข้อจำกัดทางข้อมูล มืออาชีพช่วย “ชี้เป้า” ได้เร็วกว่าและถูกกฎหมาย
- ก่อนฟ้องควรเช็กทรัพย์ก่อน เพื่อให้ชนะแล้ว “ได้เงินคืนจริง” ไม่ใช่ชนะบนกระดาษ
สารบัญเว็บไซต์
Toggleสืบทรัพย์บังคับคดีคืออะไร ทำไมภาระตกอยู่ที่เจ้าหนี้ ไม่ใช่กรมบังคับคดี
หลายคนเข้าใจว่าเมื่อศาลพิพากษาให้ลูกหนี้ชำระหนี้ รัฐจะไปตามเงินมาให้ ความจริงกลับกัน: เจ้าหนี้ต้องสืบเองว่าลูกหนี้มีทรัพย์สินอะไร อยู่ที่ไหน ทำงานที่ใด แล้วจึงขอให้ศาลออกหมายบังคับคดี เพื่อให้เจ้าพนักงานบังคับคดีดำเนินการยึดทรัพย์หรืออายัดเงินเดือน พูดง่าย ๆ กรมบังคับคดีคือ “ผู้ลงมือ” แต่ผู้ที่ต้อง “ชี้เป้า” คือคุณ หากชี้เป้าไม่ได้ กระบวนการก็เดินต่อไม่ได้ ต่อให้ชนะคดีขาดลอยแค่ไหนก็ตาม
นาฬิกาเริ่มเดินทันทีที่มีคำพิพากษา และมีข้อดีสำคัญที่เจ้าหนี้ควรรู้คือ หากได้ตั้งเรื่องยึดหรืออายัดทรัพย์ใดไว้แล้วภายในกำหนด 10 ปี การบังคับคดีกับทรัพย์นั้นสามารถดำเนินต่อไปจนเสร็จสิ้นได้แม้พ้นกำหนดแล้ว ในทางกลับกัน ลูกหนี้บางรายจงใจ “ถ่วงเวลา” รอให้เจ้าหนี้ท้อและหมดเขตไปเอง เวลาจึงเป็นทั้งอาวุธและศัตรูของเจ้าหนี้
” ชัยชนะในศาลคือครึ่งทาง อีกครึ่งคือข้อมูลทรัพย์สินที่คุณต้องหามาเอง ภายในเวลาที่กฎหมายกำหนด
ทรัพย์สินลูกหนี้ 5 กลุ่มที่ตามได้จริง และช่องทางตรวจสอบ
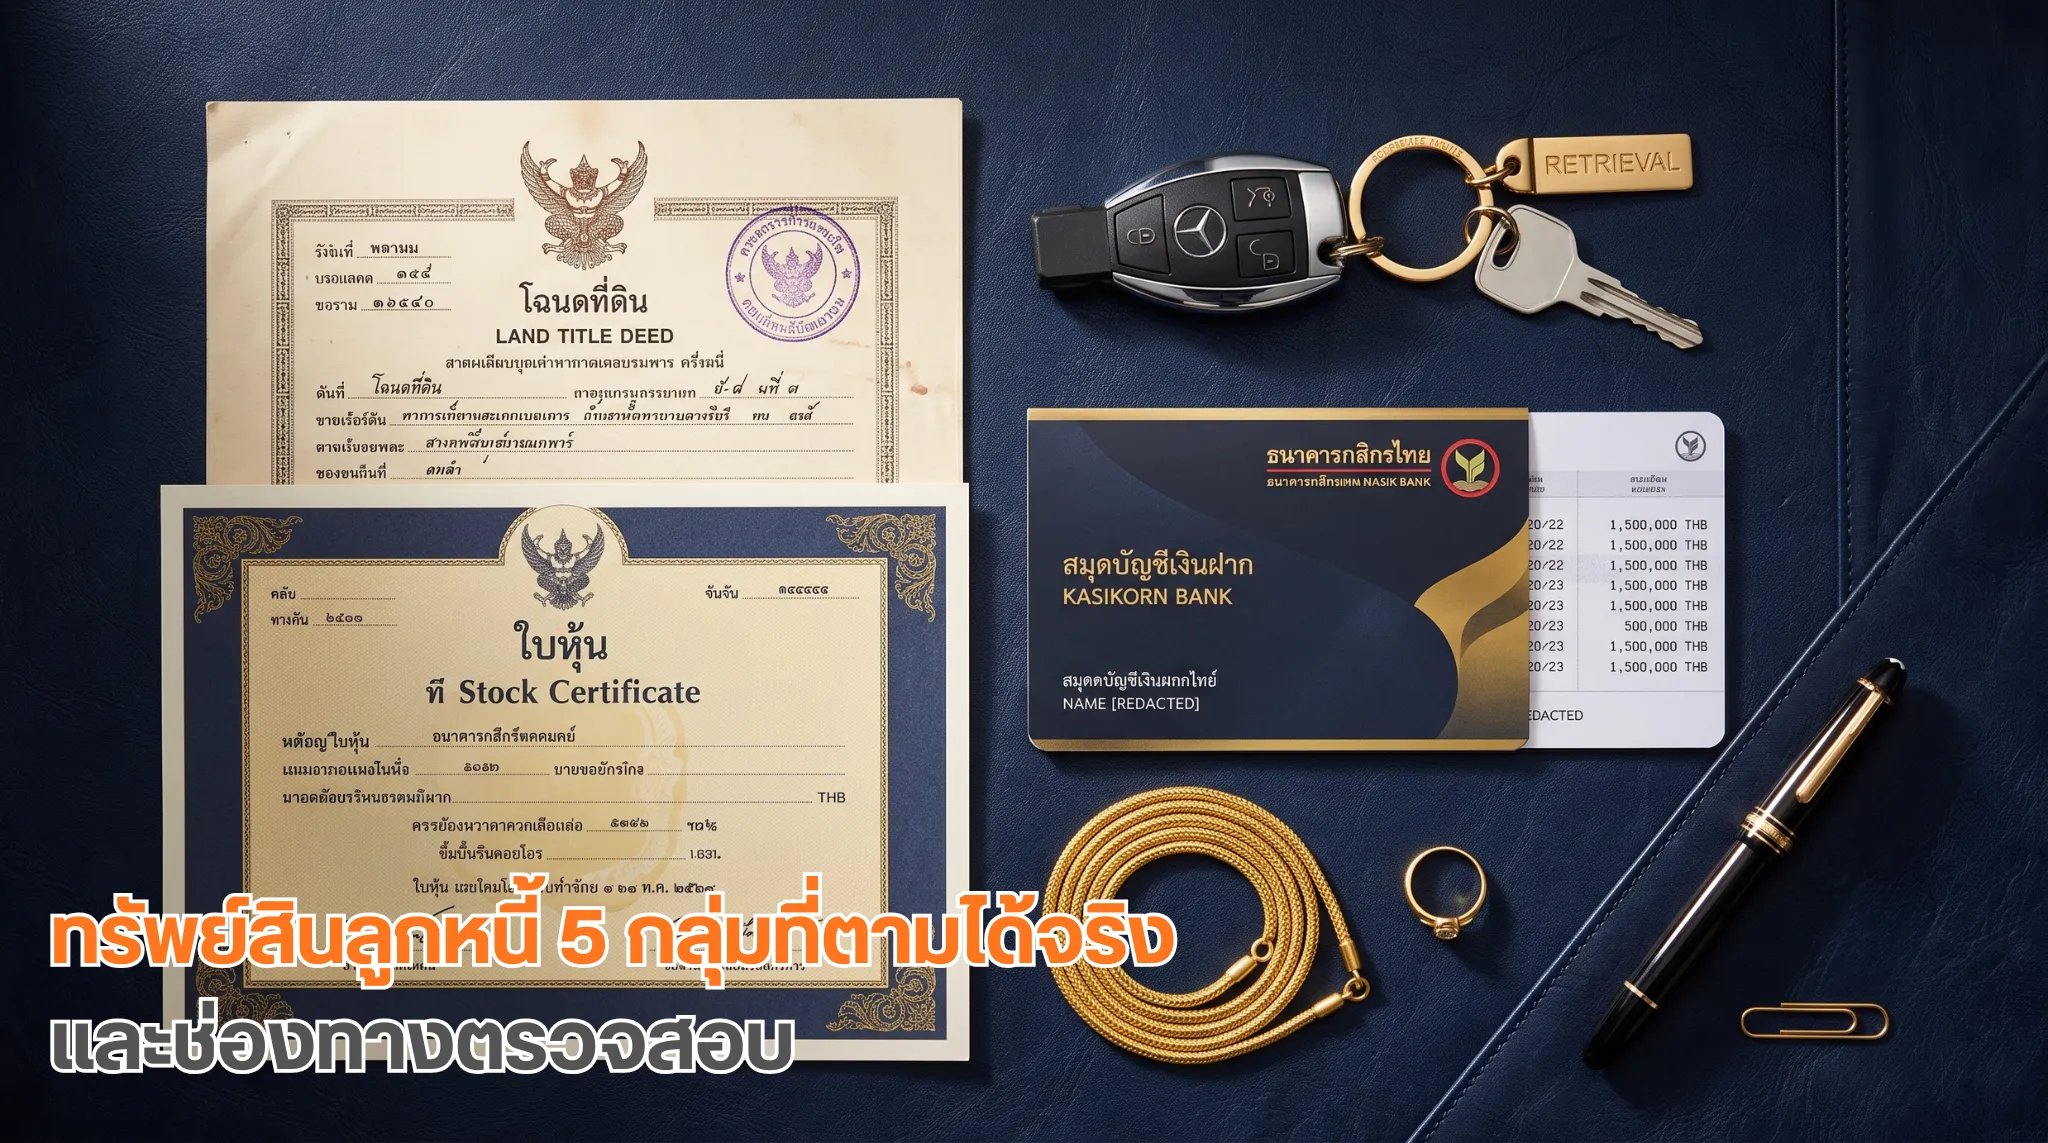
การสืบทรัพย์ที่ได้ผลไม่ใช่การเดาสุ่ม แต่คือการไล่ตรวจอย่างเป็นระบบทีละกลุ่ม ดังนี้
- อสังหาริมทรัพย์ ➝ ที่ดิน บ้าน คอนโดฯ ตรวจกรรมสิทธิ์ที่สำนักงานที่ดินโดยใช้คำพิพากษาประกอบ จุดที่เจ้าหนี้พลาดบ่อยคือที่ดินต่างอำเภอหรือต่างจังหวัดที่ไม่เคยรู้ว่ามี (ทำความเข้าใจ ➝ บทความ “เอกสารสิทธิเกี่ยวกับที่ดิน” เพื่ออ่านโฉนดเป็น)
- ยานพาหนะ ➝ รถยนต์ รถจักรยานยนต์ ตรวจข้อมูลทะเบียนได้ที่กรมการขนส่งทางบก
- หุ้นและกิจการ ➝ การถือหุ้นหรือเป็นกรรมการบริษัท ตรวจได้จากฐานข้อมูลกรมพัฒนาธุรกิจการค้า ลูกหนี้ระดับ “มีฐานะ” มักมีทรัพย์กลุ่มนี้มากกว่าที่ตาเห็น
- เงินเดือนและสิทธิเรียกร้อง ➝ อายัดผ่านเจ้าพนักงานบังคับคดี โดยเงินเดือนพนักงานเอกชนอายัดได้เฉพาะส่วนที่เกิน 20,000 บาท และตามแนวปฏิบัติไม่เกินร้อยละ 30 โบนัสอายัดได้ไม่เกินครึ่งหนึ่ง รวมถึงเงินฝากในบัญชี เงินปันผล และค่าเช่า
- ทรัพย์มีค่าอื่น ➝ ทองคำ เครื่องประดับ ของสะสมมูลค่าสูง
ทรัพย์ที่กฎหมายห้ามแตะ (ข้อควรระวังก่อนตั้งเรื่อง)
กฎหมายคุ้มครองการดำรงชีพขั้นพื้นฐานของลูกหนี้ไว้ เช่น เงินเดือนและบำนาญของข้าราชการอายัดไม่ได้ เงินเดือนเอกชนที่ไม่ถึง 20,000 บาทอายัดไม่ได้ รวมถึงเบี้ยยังชีพผู้สูงอายุและเบี้ยความพิการ และเครื่องใช้จำเป็นในครัวเรือนหรือเครื่องมือประกอบอาชีพภายในมูลค่าที่กฎหมายกำหนด การรู้เส้นแบ่งนี้ช่วยให้ไม่เสียเวลาและค่าใช้จ่ายกับทรัพย์ที่บังคับไม่ได้
อย่ามองแค่บ้านกับรถ ทรัพย์ที่พลิกเกมส่วนใหญ่มักเป็นหุ้น เงินเดือน และสิทธิเรียกร้องที่มองไม่เห็นด้วยตาเปล่า
ขั้นตอนสืบทรัพย์บังคับคดี 5 ขั้น จากคำพิพากษาสู่เงินคืน
- ขอออกหมายบังคับคดี ➝ ยื่นคำขอต่อศาลเพื่อตั้งเจ้าพนักงานบังคับคดี (ดูขั้นตอนราชการได้ที่เว็บไซต์ ➝ กรมบังคับคดี )
- สืบทรัพย์ ➝ รวบรวมข้อมูลพื้นฐาน ชื่อ-สกุล เลขบัตรประชาชน ที่อยู่ แหล่งงาน แล้วไล่ตรวจทรัพย์ทั้ง 5 กลุ่มข้างต้น ขั้นนี้คือหัวใจของทั้งกระบวนการ
- ตั้งเรื่องยึดหรืออายัด ➝ ทรัพย์มีรูปร่างใช้วิธี “ยึด” สิทธิเรียกร้องอย่างเงินเดือนหรือเงินฝากใช้วิธี “อายัด” พร้อมวางค่าใช้จ่ายตามระเบียบ
- ขายทอดตลาด ➝ กรมบังคับคดีนำทรัพย์ที่ยึดออกประมูล เจ้าหนี้ควรติดตามราคาประเมินและวันขายอย่างใกล้ชิด
- รับชำระหนี้ ➝ ได้ไม่ครบยอด ยังตามยึดทรัพย์อื่นเพิ่มได้ภายในกรอบเวลา
เกร็ดจากหน้างาน: ลูกหนี้จำนวนมากยอมกลับมาเจรจาทันทีที่ทรัพย์ถูกยึดจริง เพราะต้นทุนการเสียทรัพย์ในราคาขายทอดตลาดมักสูงกว่าการจ่ายหนี้ ➝ การสืบเจอจึงมักทำให้เรื่องจบ “เร็วกว่า” ที่คิด
กระบวนการมีแค่ 5 ขั้น แต่ขั้นที่ตัดสินแพ้ชนะจริงคือขั้นที่ 2 ➝ ข้อมูลทรัพย์สิน
สืบทรัพย์ก่อนฟ้อง วิธีคิดแบบมืออาชีพ และเส้นแบ่งกฎหมายที่ต้องรู้
มืออาชีพจะกลับลำดับคิด: แทนที่จะ “ฟ้องก่อน ค่อยหาทรัพย์” ให้ “เช็กทรัพย์ก่อน แล้วค่อยตัดสินใจฟ้อง” เพราะการฟ้องมีต้นทุนทั้งค่าทนาย ค่าธรรมเนียมศาล และเวลาอีกนับปี หากลูกหนี้ไม่มีทรัพย์ให้บังคับเลย สิ่งที่ได้คือชัยชนะบนกระดาษ ยิ่งไปกว่านั้น มูลหนี้บางประเภทมีอายุความฟ้องสั้น เช่น หนี้บัตรเครดิต 2 ปี สินเชื่อส่วนบุคคล 5 ปี การรู้ข้อมูลเร็วจึงได้เปรียบทุกทาง
เคสตัวอย่าง
“คุณวิชัย” (นามสมมติ) เจ้าของธุรกิจวัสดุก่อสร้าง มีลูกหนี้การค้าค้างชำระ 3.5 ล้านบาท ปลายสายยืนยันเสียงหนักแน่นว่า “ไม่เหลืออะไรแล้ว” การสืบทรัพย์กลับพบที่ดินต่างจังหวัด 1 แปลงที่ยังเป็นชื่อลูกหนี้ และการถือหุ้นในบริษัทที่เพิ่งจดทะเบียนใหม่ เมื่อตั้งเรื่องยึดที่ดิน ลูกหนี้ติดต่อขอเจรจาผ่อนชำระภายใน 2 สัปดาห์ ➝ เคสนี้เรียบเรียงจากรูปแบบที่ทีมงานพบจริงในงานสืบทรัพย์ ปรับรายละเอียดและใช้นามสมมติทั้งหมดเพื่อรักษาความลับของผู้เกี่ยวข้อง
เจ้าหนี้ตรวจเองได้ไหม? . .ได้!. . แต่ต้องรู้ช่องทาง มีเวลาไล่ตรวจทีละหน่วยงาน และมีกำแพงสำคัญคือข้อมูลบัญชีธนาคาร ซึ่งธนาคารพาณิชย์เอกชนไม่มีหน้าที่ตามกฎหมายที่จะเปิดเผยข้อมูลบัญชีให้เจ้าหนี้ ต้องใช้กระบวนการอายัดผ่านเจ้าพนักงานบังคับคดีเท่านั้น
การจ้างมืออาชีพจึงเป็นการซื้อ “ความเร็วและความแม่นยำ” นักสืบเอกชน ทำหน้าที่หาข้อมูล ชี้เป้าทรัพย์ และติดตามพฤติกรรมการใช้ชีวิตที่ขัดกับคำว่า “ไม่มีเงิน” ผ่าน → หน้าบริการ : บริการสืบทรัพย์สิน ส่วนทนายความรับช่วงต่อในชั้นบังคับคดี ทีมที่ดีต้องทำงานในกรอบกฎหมายและ PDPA เสมอ เพราะข้อมูลที่ได้มาโดยมิชอบเสี่ยงทั้งใช้ไม่ได้และย้อนกลับมาเป็นคดีของเจ้าหนี้เอง ดูแนวคิดการคิดค่าบริการได้ที่ → บทความ : จ้างนักสืบราคาเท่าไหร่ และรู้จักทีมงานได้ที่ → เกี่ยวกับนักสืบแห่งประเทศไทย
ข้อสังเกตสุดท้าย: หากตรวจพบว่าลูกหนี้เพิ่ง “โอนบ้านให้ลูก ขายรถให้ญาติ” หลังถูกทวงถาม อย่าเพิ่งถอดใจ กฎหมายมีเครื่องมือจัดการการโอนทรัพย์หนีหนี้อยู่ ซึ่งเราจะเจาะลึกทั้งข้อกฎหมายและวิธีพิสูจน์ในบทความ ลูกหนี้แกล้งจน โอนทรัพย์หนีหนี้
เช็กทรัพย์ก่อนฟ้อง = ประเมินความคุ้มค่าก่อนลงทุน และทุกการสืบต้องอยู่ในกรอบกฎหมาย
บทสรุป สามสิ่งที่เจ้าหนี้ต้องจำ
หนึ่ง → หน้าที่สืบทรัพย์เป็นของคุณ ไม่มีใครทำแทนโดยอัตโนมัติ
สอง → เวลามีจำกัด 10 ปีและนับถอยหลังตั้งแต่วันมีคำพิพากษา
สาม → ข้อมูลคือหัวใจ ใครเจอทรัพย์ก่อน คนนั้นคุมเกม
แหล่งอ้างอิงบทความ
- กรมบังคับคดี กระทรวงยุติธรรม Link → https://www.led.go.th
- ธนาคารแห่งประเทศไทย, บทความ “สิทธิและหน้าที่ของลูกหนี้ในกระบวนการยุติธรรม” Link → https://www.bot.or.th/th/research-and-publications/articles-and-publications/articles/Article_13May2021_2.html
- ข้อมูลหนี้ครัวเรือนในระบบเครดิตบูโร ไตรมาส 1/2568 Link → https://www.thansettakij.com/economy/627488
- ธ.อ.ส. ขั้นตอนทางกฎหมายอย่าง “การขายทอดตลาด” Link → https://blog.ghbank.co.th/foreclosure-auction/
- สาระน่ารู้ด้านการบังคับคดีแพ่ง Link → https://live.led.go.th/ebook/manual/44/files/basic-html/page37.html
- เจ้าหนี้ ยึด/อายัด ทรัพย์สินอะไรได้บ้าง? Link → https://www.debtclinicbysam.com/เจ้าหนี้-ยึด-อายัด-ทรัพย/
- การอายัดเงิน ตามกฎหมายใหม่ Link → https://thanulaw.com/index.php/sequestrate1
เขียนโดย
ทีมงานนักสืบแห่งประเทศไทย ผู้เชี่ยวชาญด้าน
• งานสืบสวนเอกชน
• กฎหมายเบื้องต้น
• การสืบพยานหลักฐาน
บทความนี้ผ่านการตรวจสอบและเผยแพร่ครั้งแรก: 19 กันยายน 2024
ปรับปรุงล่าสุด: 19 กรกฎาคม 2026
คำถามที่พบบ่อยเรื่องสืบทรัพย์ลูกหนี้
Q1: ใครมีหน้าที่สืบทรัพย์ลูกหนี้ — เจ้าหนี้หรือกรมบังคับคดี?
A1 : เจ้าหนี้ต้องสืบหาและชี้เป้าทรัพย์สินเอง กรมบังคับคดีมีบทบาทเป็นผู้ดำเนินการยึด อายัด และขายทอดตลาดตามเรื่องที่เจ้าหนี้ตั้งเข้ามาเท่านั้น
Q2 : ลูกหนี้บอกว่าไม่มีทรัพย์สินเลย ควรทำอย่างไรต่อ?
A2 : อย่าเพิ่งเชื่อคำว่า “ไม่มี” ให้ไล่ตรวจทรัพย์ทั้ง 5 กลุ่มอย่างเป็นระบบก่อน และแม้วันนี้ไม่พบ ภายในกรอบ 10 ปี ลูกหนี้อาจมีทรัพย์ใหม่ เช่น เริ่มงานใหม่ที่อายัดเงินเดือนได้ หรือได้รับมรดก ซึ่งตามบังคับได้เมื่อพบ
Q3 : จ้างนักสืบตรวจบัญชีเงินฝากธนาคารของลูกหนี้ได้ไหม?
A3 : ไม่ได้โดยตรง ข้อมูลบัญชีเป็นความลับตามกฎหมาย การเอาเงินในบัญชีมาชำระหนี้ต้องใช้กระบวนการอายัดผ่านเจ้าพนักงานบังคับคดี สิ่งที่นักสืบช่วยได้อย่างถูกกฎหมายคือการหาเบาะแสแหล่งรายได้ ที่ทำงาน กิจการ และทรัพย์สินอื่นเพื่อชี้เป้าให้แม่น หากพบผู้ให้บริการรายใดอ้างว่า “เจาะข้อมูลธนาคารได้” ให้ระวัง เพราะนั่นคือการกระทำผิดกฎหมายที่อาจย้อนมาเป็นคดีของตัวเจ้าหนี้เอง
ปรึกษาฟรีก่อนตัดสินใจ
หากต้องการประเมินว่าลูกหนี้ของคุณ “มีอะไรให้ตามบ้าง” ก่อนตัดสินใจฟ้องหรือบังคับคดี ทีมนักสืบแห่งประเทศไทยยินดีให้คำปรึกษาเบื้องต้นฟรี รักษาความลับทุกขั้นตอน
บทความต่อยอด
ลูกหนี้ของคุณกำลังยักย้ายถ่ายเททรัพย์อยู่หรือเปล่า? ติดตามภาคต่อ “ลูกหนี้แกล้งจน โอนทรัพย์หนีหนี้ เจ้าหนี้ตามอย่างไรให้เจอ”
อ่านบทความยอดนิยม
- จ้างนักสืบ ราคาเท่าไหร่? เรามีคำตอบ → คลิกเพื่ออ่าน
- หมายจับ และอายุความคดีอาญา ที่ควรรู้ → รายละเอียดเพิ่มเติม
- วิธีและขั้นตอนการแจ้งความคนหาย และการเตรียมเอกสาร ที่ควรรู้ → ดูขั้นตอน
- นักสืบชู้สาว แนะนำ ! ก่อนฟ้องชู้ เรียกค่าเสียหาย ควรรู้อะไรบ้าง ? → อ่านคำแนะนำ
- เป็นไปได้หรือไม่ หากรู้จักชื่อ – นามสกุล จะสามารถสืบหาที่อยู่ของบุคคลนั้น ๆ → คลิกเพื่ออ่าน
- อาชีพนักสืบ เสี่ยงแค่ไหนมาดูกัน → อ่านบทความ
- วิธี ตามหาคนหาย เบื้องต้นก่อนจ้างนักสืบเอกชน → คลิกเพื่ออ่าน
- อยากเป็นนักสืบ ต้องทำอย่างไร? → อ่านคำแนะนำ